
导读: 企业购入数字货币如何核算?会计入账与减值实务方法讲透购入环节,会计上通常将数字货币视为无形资产或金融资产,按实际支付对价入账。实务中要注意,用数字货币支付货款或兑换其他币种,本质上也是一次处置加一次购入,两步都要做账,不能直接对冲。交易所记录往往不满足完整性要求,减值测试与公允价值取价依据容易被审计...
企业购入数字货币如何核算?会计入账与减值实务方法讲透
数字货币核算这几年成了财务圈绕不开的难题。不少企业拿现金换了比特币、以太坊,账上到底怎么记、怎么报,各地处理口径又不统一,确实让人犯愁。下面把实务中的核心操作拆开说。
购入环节,会计上通常将数字货币视为无形资产或金融资产,按实际支付对价入账。用途是长期持有、用于企业内部研发,走无形资产路径;目的是短期交易赚差价,则归入以公允价值计量且其变动计入当期损益的金融资产。
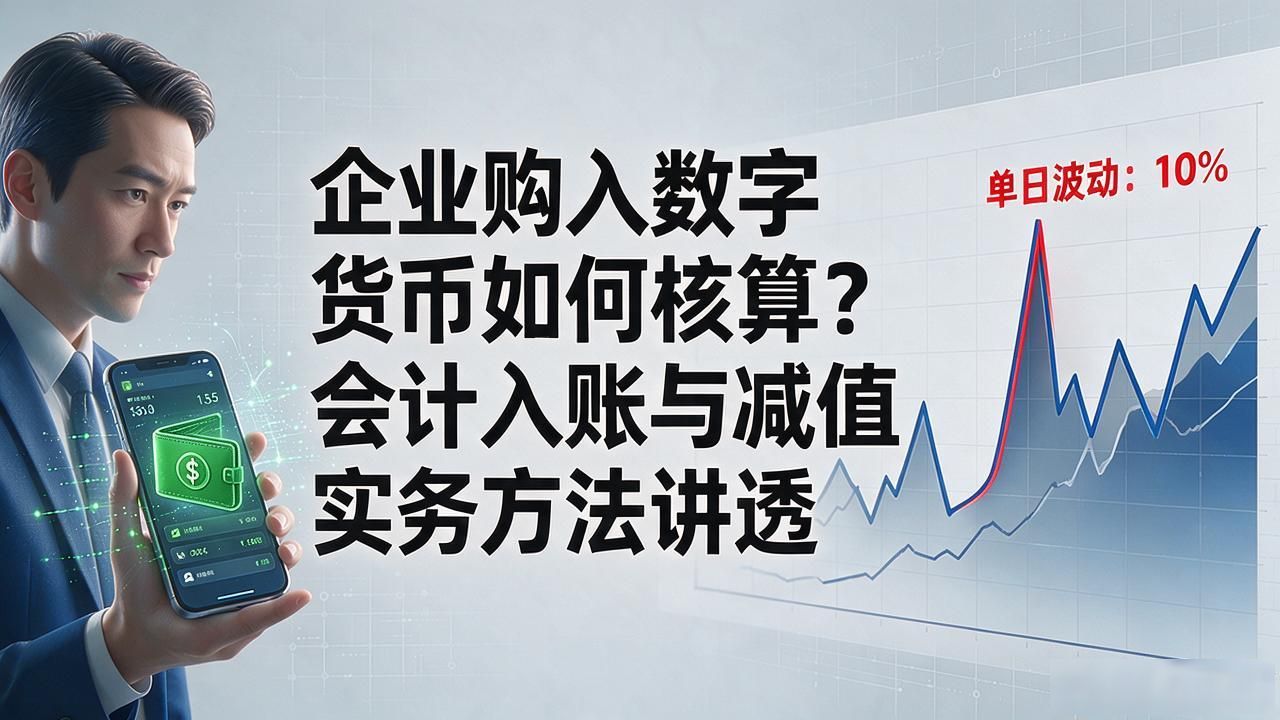
持有阶段,每期末要按公允价值重新计量。公允价值涨了企业购入数字货币如何核算?会计入账与减值实务方法讲透,差额计入"公允价值变动损益";跌了同样处理。这一步对报表影响极大,一枚币一天波动百分之十,利润表就会跟着坐过山车。
出售或交换时,终止确认账面价值,售价与账面差额确认为当期损益。实务中要注意,用数字货币支付货款或兑换其他币种,本质上也是一次处置加一次购入,两步都要做账数字货币如何核算,不能直接对冲。
审计和税务是另一道坎。交易所记录往往不满足完整性要求,减值测试与公允价值取价依据容易被审计师质疑。税务端,增值税、个税口径各省市执行差异大,建议提前和主管税务机关沟通确认处理路径,别等到汇算清缴才被动。
转载请注明出处:imtoken官网,如有疑问,请联系()。
本文地址:https://www.hbdzyy.com/iman/8822.html