
导读: 数字货币的实际运用价值:跨境秒到账、智能合约省掉中间人干了十五年支付系统,从SWIFT报文写到央行数字货币试点,我越来越觉得它的价值不在K线上,而在那些钱怎么动的实际场景里。现在央行数字货币做跨境清算,交易确认几秒就完成,成本压到十分之一。但方向已经清楚:数字货币解决的不是钱该不该存在,而是钱该以多...
数字货币的实际运用价值:跨境秒到账、智能合约省掉中间人
干了十五年支付系统,从SWIFT报文写到央行数字货币试点,我越来越觉得它的价值不在K线上,而在那些"钱怎么动"的实际场景里。
以前跨境汇款走SWIFT,经过三到五家银行,到账两三天,手续费吃掉一两个点。现在央行数字货币做跨境清算,交易确认几秒就完成,成本压到十分之一。东南亚小批量贸易商户最受益,以前等一周的货款当天到账,资金周转快了一大截。
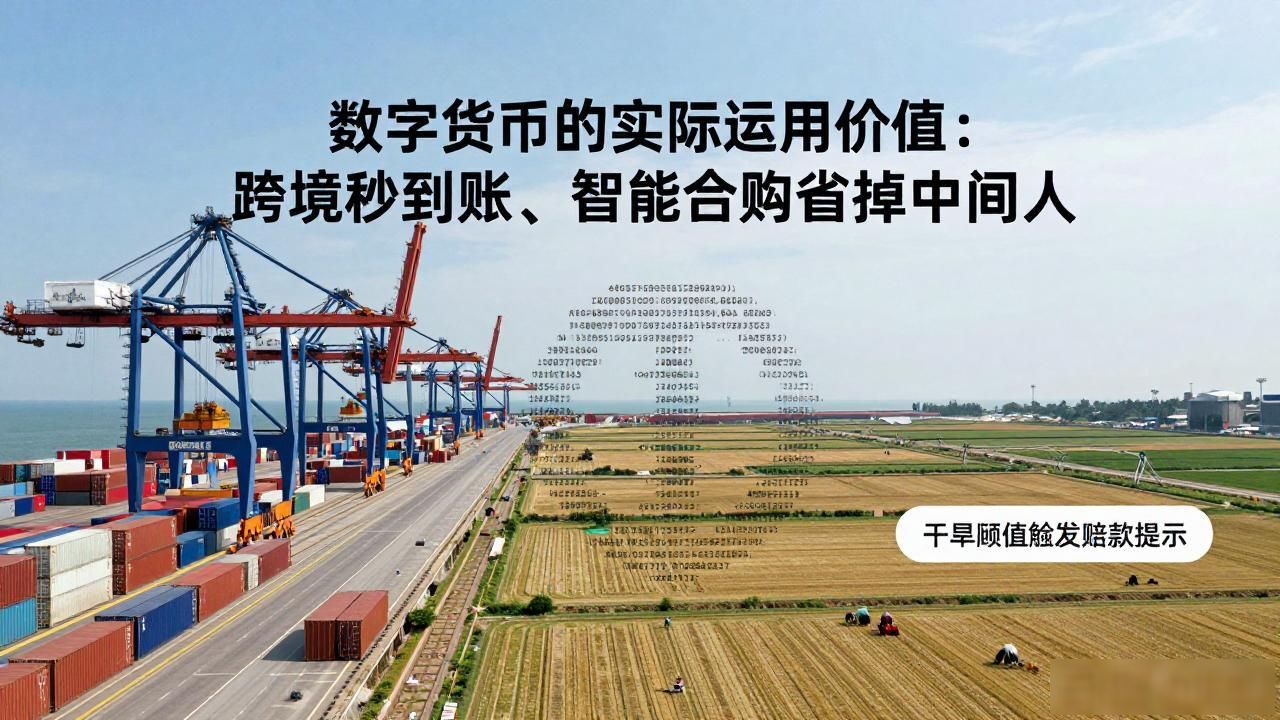
智能合约把"信任"写进代码。物流场景里,货到了港口自动触发付款,不用人看单签字打款。农业保险也一样数字货币的运用价值,气象卫星数据达到干旱阈值,赔款自动打到农户账户,理赔周期从一个月缩到当天。
非洲南美很多小镇没有银行,但有手机。数字货币依托移动钱包,不识字的老人也能收养老金、交水电费,把金融服务从柜台拽到口袋里。我国西部牧区也在试点,牧民骑在马上扫码完成牲畜结算,不用等镇上银行开门。
当然不是万能药。网络稳定、隐私保护、各国监管差异,都是绕不开的坎。但方向已经清楚:数字货币解决的不是"钱该不该存在",而是"钱该以多低的摩擦成本流动"。普通人感受最直接的数字货币的实际运用价值:跨境秒到账、智能合约省掉中间人,就是转账不再等、缴费不再跑。
转载请注明出处:imtoken官网,如有疑问,请联系()。
本文地址:https://www.hbdzyy.com/imgw/8699.html